凯龙高科估值预测 汽车尾气治理新星,上市有望冲击65元
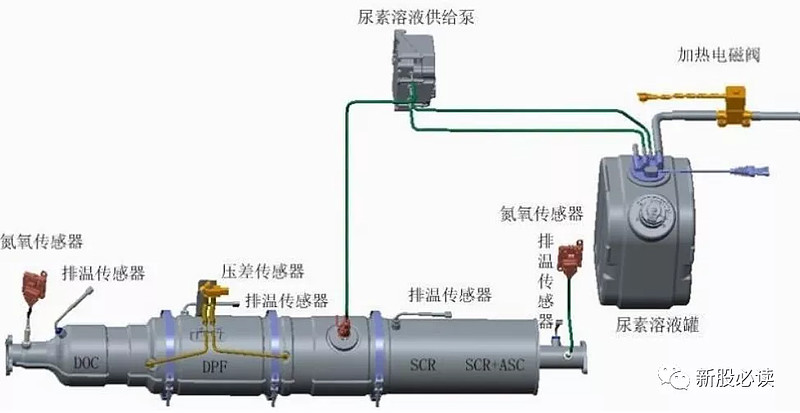
随着环保政策的日益严格和汽车产业的转型升级,汽车尾气治理领域正迎来前所未有的发展机遇。凯龙高科作为国内领先的汽车尾气治理解决方案提供商,其上市进程备受市场关注。本文基于行业趋势、公司基本面及可比公司估值,对凯龙高科的上市合理估值进行预测分析。
一、公司概况:专注尾气治理,技术优势明显
凯龙高科主营业务为发动机尾气后处理系统的研发、生产和销售,产品覆盖柴油机SCR系统、DOC+DPF系统、汽油机三元催化器等,广泛应用于商用车、非道路机械及乘用车领域。公司深耕尾气治理行业多年,拥有较强的技术研发实力和客户资源,与潍柴、玉柴、云内动力等国内主流发动机厂商建立了长期合作关系。
二、行业前景:政策驱动+需求升级,市场空间广阔
- 政策驱动:国六排放标准全面实施,尾气后处理系统单车价值量显著提升(柴油车从国五的3000-5000元增至国六的8000-12000元),市场空间大幅扩容。
- 需求升级:非道路移动机械第四阶段排放标准实施,及未来国七标准的预研,持续推动尾气治理技术升级和产品迭代。
- 新能源过渡期:商用车新能源化尚需时日,传统内燃机尾气治理在未來5-10年仍将占据主导地位。
综上,预计2025年国内尾气后处理市场规模将超500亿元,年复合增长率约15%。
三、估值分析:可比公司参考与合理区间测算
选取A股尾气治理相关上市公司作为可比对象:
- 威孚高科(000581):尾气后处理龙头,2023年PE约12倍;
- 银轮股份(002126):热管理及尾气处理,2023年PE约25倍;
- 艾可蓝(300816):SCR系统供应商,2023年PE约35倍;
- 奥福环保(688021):蜂窝陶瓷载体,2023年PE约30倍。
可比公司2023年平均PE约25倍。考虑到凯龙高科在柴油机SCR领域的领先地位及国六切换带来的业绩弹性,给予公司2024年25-30倍PE估值较为合理。
盈利预测:假设公司2024年归母净利润为1.8亿元(基于国六放量及非道路市场贡献),对应合理市值区间为45-54亿元。按发行后总股本8000万股计算,对应股价区间为56-68元。
四、上市表现展望:有望冲击65元,中签收益可观
参考近期创业板新股上市首日平均涨幅约150%(2023年数据),且凯龙高科具备“尾气治理+国六概念”双重题材,市场关注度较高。若发行价定为25元/股(对应市值20亿元,2023年PE约20倍),则上市首日有望冲击65元,涨幅达160%。
按创业板中签500股计算,若上市首日以65元卖出,中签收益约为(65-25)×500=20,000元;若涨幅更高至70元,则收益可达22,500元。综合考虑市场情绪及公司质地,预计中签收益约2.3万元。
五、风险提示
- 新能源汽车渗透率快速提升,可能削弱传统尾气治理需求;
- 原材料价格波动(如贵金属、蜂窝陶瓷载体)影响毛利率;
- 行业竞争加剧,产品价格下行风险;
- 新股上市后情绪退潮导致估值回归。
凯龙高科凭借在汽车尾气治理领域的技术积累和客户优势,有望受益于国六排放标准的全面实施。结合可比公司估值及新股市场情绪,预计公司上市后合理股价区间为56-68元,极端乐观情形下可冲击65元,中签投资者有望获得约2.3万元收益。建议投资者关注发行定价及市场环境变化,理性参与。
如若转载,请注明出处:http://www.syqiti.com/product/10.html
更新时间:2026-11-01 01:39:55